
باختصار: سعر التكلفة (Cost Price) هو ما تدفعه فعلياً لتحصل على الصنف وتضعه على الرف، ويشمل سعر الشراء والمصاريف المرتبطة به مباشرة.
الشرح الكامل: تسعير المنتجات
احسبها الآن: هامش الربح
سعر التكلفة، وبالإنجليزية Cost Price، هو المبلغ الذي دفعته فعلاً مقابل وحدة واحدة من الصنف حتى أصبحت جاهزة للبيع. يبدأ بسعر الشراء من المورّد، ويضاف إليه ما يرتبط بالصنف مباشرة مثل أجرة التوصيل أو التحميل. تكلفة الوحدة = (سعر الشراء + المصاريف المباشرة) ÷ عدد الوحدات. دون سعر تكلفة صحيح، لا يمكن أن تعرف ربحك الحقيقي من أي صنف، ولا أن تضع سعر بيع مدروساً.
في البقالة الأردنية، يشتري المالك غالباً بالكرتونة ويبيع بالحبة، لذلك يجب أن تتحول تكلفة الكرتونة إلى تكلفة للوحدة. في غلّة تكتب سعر الكلفة عند استلام البضاعة، أو تصوّر فاتورة المورّد فتقرأ غلّة أسطرها، ويُحسب الربح على أساس التكلفة: المبيعات ناقص التكلفة. بهذا ترى كم ربحت فعلاً، لا كم بعت فقط.
ما يدخل في سعر التكلفة وما لا يدخل
| يدخل في تكلفة الصنف | لا يدخل، ويُحسب في صافي الربح |
|---|---|
| سعر الشراء بعد خصم المورّد | الإيجار والرواتب |
| أجرة توصيل البضاعة وتحميلها | الكهرباء والماء والإنترنت |
| ضريبة المشتريات إن لم تكن تخصمها | رسوم البطاقات والصيانة |
لماذا يتغير سعر التكلفة؟
إذا رفع المورّد السعر ولم تحدّث التكلفة، سيُظهر لك البرنامج ربحاً غير موجود. ولا تنسَ الخصومات والبضاعة المجانية من المورّد، فهي تخفض تكلفة الوحدة. وافصل التكلفة المباشرة للصنف عن مصاريف المحل العامة، فخلطهما يشوّه أسعارك وأرباحك معاً.
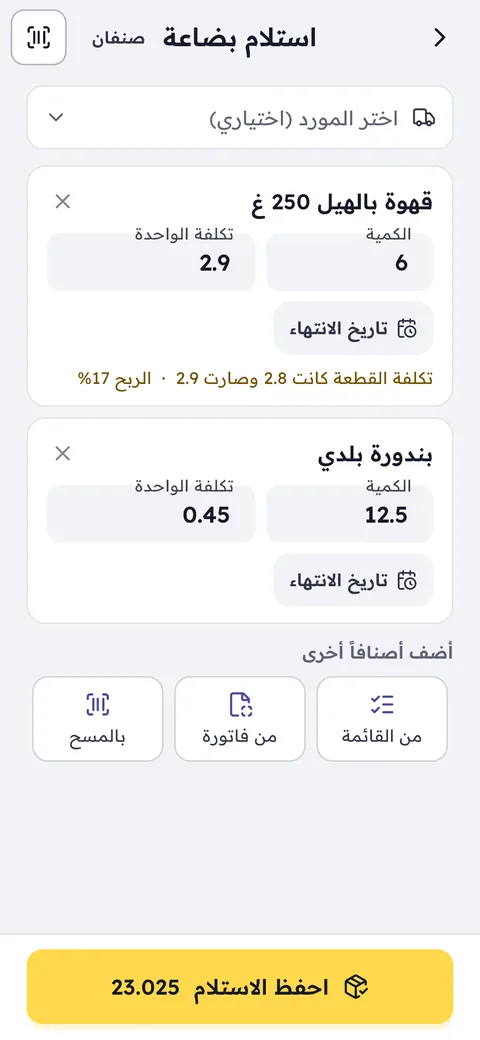
مثال من محل
بقالة في جبل عمّان تشتري كرتونة مشروب غازي من 24 علبة بسعر 7.200 د.أ، وتدفع 0.480 د.أ أجرة توصيل للكرتونة. التكلفة الكاملة 7.680 د.أ، فتكلفة العلبة 7.680 ÷ 24 = 0.320 د.أ، لا 0.300 د.أ كما يبدو من الفاتورة وحدها.
أسئلة شائعة
هل تدخل ضريبة المبيعات في سعر التكلفة؟
إذا كان محلّك مسجّلاً في ضريبة المبيعات ويخصم ضريبة المشتريات، فالتكلفة تُسجّل غالباً دون الضريبة. وإذا لم يكن يخصمها، فهي جزء من التكلفة. راجع محاسبك لحالتك.
ماذا أفعل إذا اشتريت الصنف نفسه بأسعار مختلفة؟
الطريقة الشائعة هي متوسط التكلفة المرجّح: اجمع قيمة الكميات القديمة والجديدة، ثم اقسمها على مجموع الكميات، فتحصل على تكلفة واحدة للوحدة.